
Ciudad de México.— La Ciudad de México solicitará para 2027 un techo de endeudamiento neto de 3 mil 500 millones de pesos, recursos que, de acuerdo con la Secretaría de Administración y Finanzas (SAF), serían destinados principalmente a inversión pública y no a gasto corriente. El planteamiento mantiene el mismo monto autorizado para 2026 y forma parte de una estrategia que busca financiar infraestructura mientras se proyecta una reducción real de la deuda.
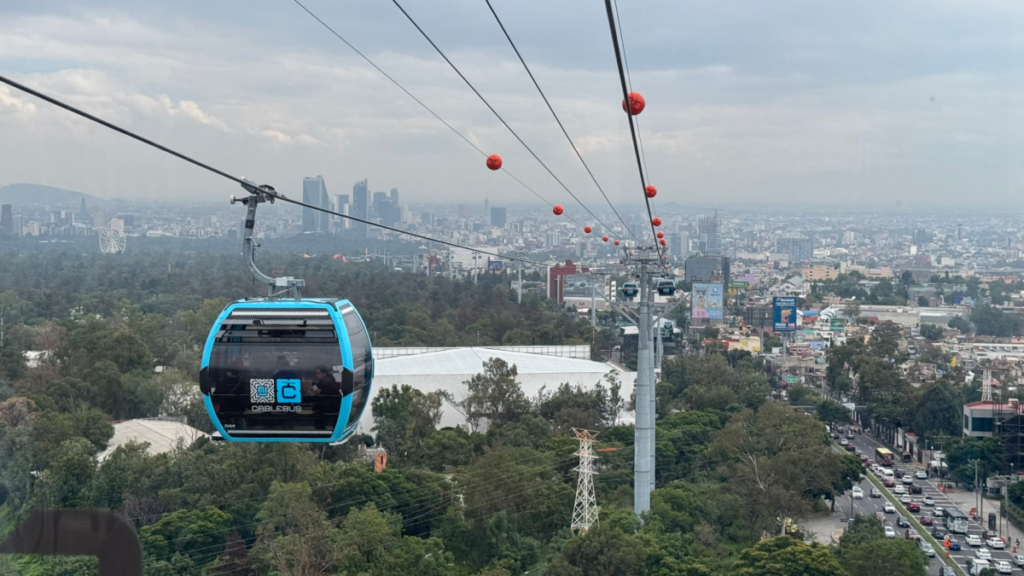
El secretario de Administración y Finanzas, Juan Pablo de Botton Falcón, explicó que los recursos previstos para el próximo ejercicio se concentrarían en proyectos de electromovilidad, infraestructura hidráulica, abastecimiento de agua y acciones relacionadas con la estrategia ambiental de la capital. También se contempla la continuidad de proyectos de transporte sustentable, entre ellos las líneas 5 y 6 del Cablebús.
La propuesta ocurre en un contexto en el que el gobierno capitalino sostiene que el financiamiento mediante deuda debe estar vinculado a proyectos de inversión productiva. La propia SAF señala que los recursos de deuda pública se destinan a infraestructura y proyectos que buscan generar beneficios de largo plazo, bajo criterios de sostenibilidad financiera.
Uno de los principales referentes es el Bono Verde de 3 mil millones de pesos colocado en 2025, cuyos recursos están destinados a las líneas 5 y 6 del Cablebús. La SAF informó recientemente que esa emisión fue la mayor colocación etiquetada de este tipo realizada por la Ciudad de México y que recibió una demanda superior al doble del monto objetivo.
La Línea 5 del Cablebús conectará Álvaro Obregón con La Magdalena Contreras, mientras que la Línea 6 enlazará Milpa Alta con Tláhuac. La Secretaría de Administración y Finanzas mantiene publicados los análisis costo-beneficio de ambos proyectos, en cumplimiento de las obligaciones de transparencia relacionadas con inversiones financiadas con deuda pública.
El planteamiento financiero para 2027 también incorpora mecanismos como el Fideicomiso de Infraestructura, Movilidad, Agua y Seguridad (FIMAS) y el Fondo Mixto de Promoción Turística (FOMIX), utilizados por la administración capitalina para canalizar recursos hacia proyectos de infraestructura. La SAF reportó que el FIMAS fue creado para fortalecer la capacidad de inversión en áreas como movilidad, agua y seguridad.
Aunque solicitar un techo de 3 mil 500 millones de pesos implica mantener abierta la posibilidad de contratar financiamiento, el gobierno capitalino sostiene que ello no significaría necesariamente un incremento real de la deuda. De Botton afirmó que para 2027 se prevé un desendeudamiento real de 0.6 por ciento, mientras se mantiene el crecimiento de la inversión pública.
Los antecedentes financieros muestran que al cierre de 2025 la deuda pública de la Ciudad de México se ubicó en 107 mil 263.6 millones de pesos, con un desendeudamiento real de 0.6 por ciento respecto de 2024. Además, durante el primer trimestre de 2026 se reportó un saldo de 105 mil 723.7 millones de pesos, equivalente a una reducción real de 3.1 por ciento frente al cierre de 2025; en ese periodo no se realizaron nuevas colocaciones bajo el techo de 3 mil 500 millones autorizado para 2026.
El punto central para 2027 será, por tanto, cómo se traduzca el techo de endeudamiento en obras concretas, montos y calendarios de ejecución. El límite de 3 mil 500 millones de pesos no representa por sí mismo la contratación automática de ese monto, sino un techo sujeto al proceso presupuestario y a las autorizaciones correspondientes. La propuesta deberá ser aprobada por el Congreso de la Unión y posteriormente los recursos deberán quedar reflejados en el Presupuesto de Egresos de la Ciudad de México.
La discusión adquiere relevancia porque la administración capitalina busca sostener un elevado nivel de inversión en infraestructura sin modificar su objetivo declarado de reducir la deuda en términos reales. La evaluación de esa estrategia dependerá no sólo del monto contratado, sino también de la rentabilidad social de las obras, su avance físico y financiero y la capacidad de la ciudad para mantener bajo control el costo de sus obligaciones.